Perché gli Stati stanno tornando ad accumulare oro?
Nel precedente analisi si è analizzato la possibile evoluzione dell’ordine geopolitico ed economico internazionale a partire dall’accordo di difesa tra Turchia, Arabia Saudita e Pakistan. La domanda conclusiva era provocatoria ed era la seguente: “stiamo andando verso una nuova Bretton Woods?” Oggi si può aggiungere un ulteriore elemento a questa riflessione, che non riguarda un nuovo trattato internazionale o una nuova alleanza militare. Riguarda qualcosa di molto più semplice, ovvero l’oro.
Non è la fine del dollaro.
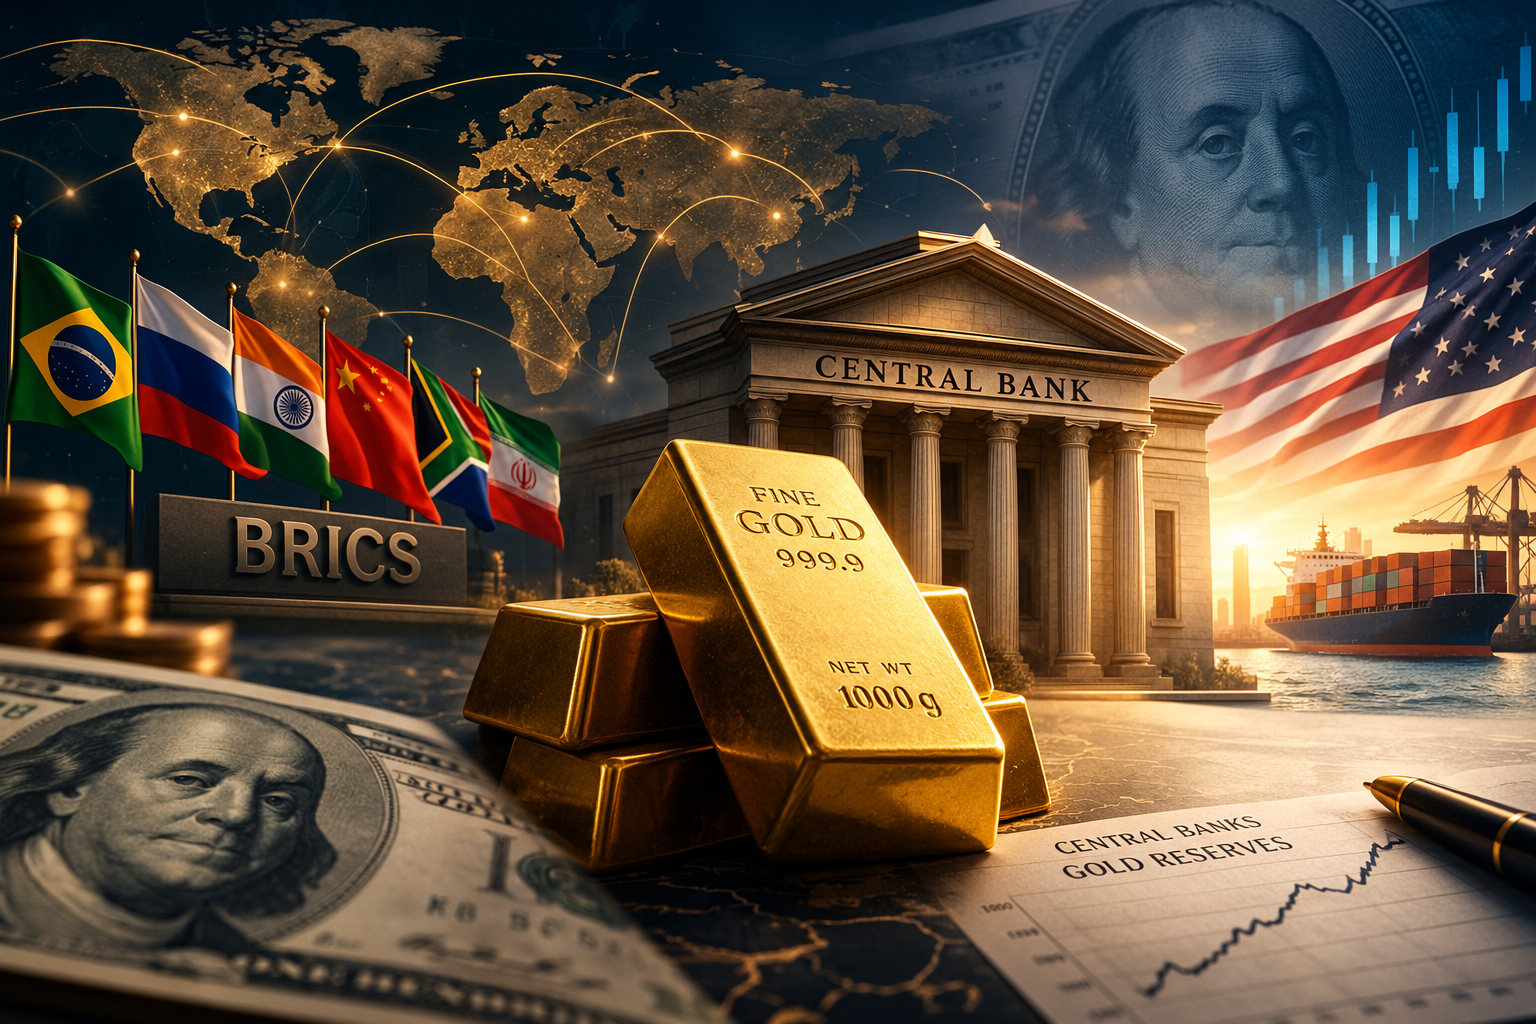
Negli ultimi anni le banche centrali di molti Paesi hanno aumentato le proprie riserve auree. E il fenomeno non sembra essere una semplice conseguenza dell’aumento del prezzo del metallo prezioso, ma un fenomeno che riguarda di più la strategia delle riserve internazionali. Infatti nel secondo trimestre del 2026 le banche centrali hanno acquistato 289 tonnellate nette di oro, il dato trimestrale più elevato mai registrato. Nel primo semestre dell’anno gli acquisti netti hanno raggiunto circa 346 tonnellate.
Il dato più significativo, tuttavia, arriva dalle aspettative perché secondo il Central Bank Gold Reserves Survey 2026 del World Gold Council, l’89% degli intervistati ritiene che le riserve auree delle banche centrali mondiali aumenteranno nei prossimi dodici mesi, mentre il 45% prevede di aumentare direttamente le proprie riserve. (World Gold Council)
La domanda è “perché le banche centrali stanno comprando oro?”
Per comprendere questo fenomeno bisogna fare delle premesse. L’oro non è soltanto una materia prima.
Per un investitore privato l’oro può essere un bene rifugio, una protezione dall’inflazione o semplicemente un’attività finanziaria. Per una banca centrale invece la questione è diversa perché l’oro è un bene che non rappresenta il debito di un altro Stato come per esempio lo è un Treasury americano, il quale rappresenta un’obbligazione del governo degli Stati Uniti. Come allo stesso modo un titolo europeo rappresenta un’attività finanziaria collegata a un determinato sistema monetario. L’oro, invece, non è la passività di una controparte.
Questa caratteristica assume un significato particolare in un mondo nel quale le riserve valutarie possono diventare oggetto di sanzioni, congelamenti o restrizioni. La lezione degli ultimi anni ha mostrato che agli Stati che le riserve internazionali non sono soltanto una questione finanziaria ma sono anche una questione di sicurezza nazionale. Ed è probabilmente questa una delle chiavi per interpretare il ritorno dell’oro nei bilanci delle banche centrali.
Qui occorre evitare una semplificazione perché le banche centrali stanno comprando oro, ma questo non significa automaticamente che stiano abbandonando il dollaro, perché la valuta statunitense continua a essere il principale pilastro del sistema monetario internazionale e gli Stati Uniti dispongono ancora dei mercati finanziari più profondi e liquidi del mondo.
La questione è un’altra.
Le banche centrali potrebbero voler ridurre la propria dipendenza esclusiva dal dollaro, e questa è una differenza sostanziale. Non stiamo assistendo alla sostituzione di una valuta con un’altra. Molto più probabilmente stiamo assistendo alla possibile costruzione di un sistema più diversificato con la “coesistenza” di valute diversificate e nuovi strumenti finanziari digitali. Il cambiamento potrebbe quindi potrebbe essere rappresentato dalla progressiva frammentazione del monopolio di fatto esercitato dal dollaro sulla finanza internazionale.
La questione dei BRICS
Ed è qui che entrano in gioco i BRICS.
Il gruppo, composto da Cina, Russia, India, Brasile e Sud Africa (dal 2024 Egitto, Emirati Arabi Uniti, Etiopia, Iran e Arabia Saudita associato) sta cercando, probabilmente, tentando di costruire una nuova architettura finanziaria mondiale con dei nuovi riferimenti. Il percorso che sta intraprendendo è graduale con l’aumentare l’utilizzo delle valute nazionali negli scambi, sviluppando sistemi di pagamento alternativi e riducendo la necessità di utilizzare il dollaro nelle transazioni internazionali.
Nel vertice BRICS di New Delhi del 12-13 settembre di quest’anno, i Paesi membri hanno ribadito la volontà di promuovere il commercio in valute locali e una maggiore interoperabilità dei sistemi di pagamento e delle valute digitali delle banche centrali. Il vertice non ha però prodotto una moneta comune BRICS. (Reuters)
Ed è proprio questo il punto. Per smarcarsi dal dollaro non c’è il bisogno di creare una nuova valuta mondiale, ma basta ridurre col tempo il numero di transazioni che devono necessariamente passare attraverso il dollaro.
Se una parte crescente del commercio tra Paesi BRICS viene regolata in yuan, rupie, real, dirham, rubli o altre valute locali, la domanda strutturale di dollari potrebbe diminuire. E se contemporaneamente le banche centrali accumulano oro, il quadro diventa ancora più interessante.
Da notare che i BRICS rappresentano circa il 45% della popolazione mondiale, il 37% del Pil Globale e con i nuovi ingressi controllano una buona percentuale della produzione mondiale di petrolio, gas, materie prime agricole, minerali, metalli rari e risorse fondamentali per la transizione ecologica e l’industria pesante
Nuova Bretton Woods?
Comprare oro non significa necessariamente fare de-dollarizzazione. Una banca centrale può continuare a detenere dollari e Treasury americani aumentando, allo stesso tempo, le proprie riserve auree. Il punto centrale è quindi la diversificazione del rischio perchè l’oro consente di ridurre l’esposizione verso un singolo sistema finanziario.
Non si tratta, dunque, di una sostituzione immediata, ma di una progressiva diversificazione delle riserve internazionali.
La centralità del dollaro non è terminata con la fine di Bretton Woods nel 1971. Si è trasformata, mantenendosi grazie alla dimensione dell’economia statunitense, alla profondità dei suoi mercati finanziari e al ruolo dei Treasury e del Petrodollaro.
Proprio per questo, un’eventuale erosione della sua centralità potrebbe non avvenire attraverso una rottura improvvisa, ma attraverso un processo graduale di diversificazione.
Potremmo quindi assistere alla nascita di una nuova Bretton Woods, caratterizzata da un sistema monetario più multipolare, dove il dollaro resterebbe centrale (per il momento), l’euro manterrebbe un ruolo significativo, lo yuan potrebbe aumentare la propria presenza internazionale, mentre l’oro assumerebbe maggiore importanza come riserva neutrale e le valute nazionali verrebbero utilizzate maggiormente negli scambi regionali. Questo significa che l’oro venga considerato sempre più come una componente strategica delle riserve e di sicurezza nazionale.
Il fenomeno da osservare, quindi, non è necessariamente la fine della dollarizzazione, ma la possibile perdita della sua centralità esclusiva, perché se una quota crescente degli scambi energetici e commerciali viene regolata in valute diverse dal dollaro e se si sviluppano nuovi sistemi di pagamento e nuovi circuiti finanziari, il sistema internazionale potrebbe diventare progressivamente meno dipendente da un unico centro monetario.
È in questa prospettiva che l’accumulazione di oro, la cooperazione economica dei BRICS e la ricerca di maggiore autonomia finanziaria da parte di diversi Stati possono essere letti come fenomeni distinti, ma collegati.
Dal triangolo mussulmano all’oro
Il collegamento con la precedente analisi di ResBellum diventa quindi significativo.
La cooperazione tra Turchia, Arabia Saudita e Pakistan, insieme alla crescente ricerca di strumenti finanziari alternativi e all’accumulazione di oro da parte delle banche centrali, può significare che vi sia una ricerca, da parte degli Stati, di maggiore autonomia e di più opzioni strategiche.
La trasformazione riguarda direttamente anche l’Europa.
L’euro è già una delle principali valute internazionali, ma la capacità europea di difendere la propria autonomia finanziaria dipenderà anche da fattori geopolitici quali energia, sicurezza delle rotte commerciali, infrastrutture, industria della difesa e autonomia tecnologica.
Ed è qui che torna centrale il Mediterraneo. Energia, porti, cavi sottomarini, Suez, Mar Rosso, Golfo Persico e Nord Africa fanno parte di un unico sistema strategico. La sicurezza economica europea passa quindi anche dalla capacità di gestire questi spazi e le relazioni con le potenze che vi operano.
Allo stesso tempo, la crescente ricerca di accordi bilaterali da parte degli Stati membri e la diffusione di posizioni nazionaliste ed euroscettiche pongono una seria riflessione sull’operato dell’Ue. La questione dell’oro, in fondo, porta proprio a questa domanda. Che fine ha l’Unione europea?
0 commenti